El mercado registra 4.165 unidades, poniendo fin a cuatro meses consecutivos de crecimiento. No obstante, el acumulado hasta octubre alcanza las 31.183 matriculaciones, un 8% más que en el mismo periodo de 2025
Los vehículos industriales concentran el descenso del mercado
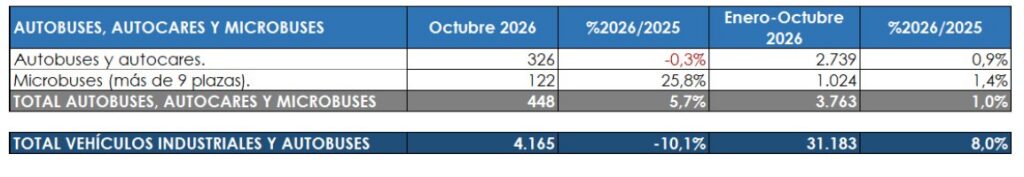
Las matriculaciones de vehículos industriales, autobuses, autocares y microbuses descendieron un 10,1% en octubre, hasta situarse en 4.165 unidades, según los datos del mercado. Este retroceso rompe la tendencia positiva de los cuatro meses anteriores, aunque el balance del ejercicio continúa siendo favorable.
Entre enero y octubre se han contabilizado 31.183 matriculaciones, lo que representa un incremento del 8% respecto al mismo periodo del año anterior.
Por segmentos, los vehículos industriales registraron 3.717 nuevas matriculaciones, un 11,7% menos que en octubre de 2025. En cambio, el mercado de autobuses y autocares mostró una evolución positiva, con 448 unidades vendidas y un crecimiento interanual del 5,7%.
el sector afronta los últimos meses de 2026 con expectativas positivas, aunque pendiente de la evolución de la demanda y de la continuidad de los programas de apoyo a la renovación del parque
La caída global registrada en octubre estuvo marcada principalmente por el retroceso de las matriculaciones de vehículos industriales, que representan la mayor parte del volumen del mercado. Sus 3.717 unidades suponen un descenso del 11,7%, mientras que el segmento de autobuses y autocares consiguió mantener su evolución al alza.
Este comportamiento refleja una evolución desigual entre ambos mercados: mientras los industriales interrumpieron su trayectoria positiva, los vehículos destinados al transporte de viajeros sumaron un nuevo mes de crecimiento, con un avance del 5,7%.
Pese al resultado mensual, el acumulado de los diez primeros meses mantiene un incremento del 8%, lo que confirma que el conjunto del mercado continúa por encima de los registros del ejercicio anterior.
Anfac, Faconauto y Ganvam analizan la evolución del mercado
Las asociaciones del sector coinciden en señalar que octubre estuvo condicionado por factores relacionados con el calendario y la actividad comercial. Félix García, director de Comunicación y Marketing de Anfac, destacó que el mercado general de turismos y vehículos comerciales alcanzó su mejor dato mensual desde 2008, con un volumen próximo a las 100.000 unidades, pese a contar con dos jornadas hábiles menos que en octubre de 2025.
Por su parte, Raúl Morales, director de Comunicación de Faconauto, apuntó que durante el mes se percibió una ralentización de las matriculaciones respecto a septiembre. Entre las causas mencionó la reducción de los días hábiles, un menor ritmo de actividad en los concesionarios y la pérdida de impulso del Plan Auto+ tras la apertura de su aplicación informática en septiembre.
Morales también alertó del progresivo agotamiento del presupuesto destinado a las ayudas de 2026 y reclamó conocer si los incentivos a la compra de vehículos electrificados tendrán continuidad en 2027. A su juicio, esta visibilidad resulta necesaria para mantener el efecto positivo de las ayudas sobre el mercado.
En la misma línea, Tania Puche, directora de Comunicación de Ganvam destacó que el mercado general ha superado el millón de matriculaciones hasta octubre y mantiene la previsión de rebasar los 1,2 millones al cierre del ejercicio. Asimismo, subrayó que los modelos enchufables ya representan un tercio de la demanda total, lo que, en su opinión, pone de manifiesto la eficacia de los incentivos a la compra.
El sector mantiene las previsiones positivas para el cierre de 2026
A pesar del descenso de octubre en los vehículos industriales y autobuses, las asociaciones mantienen una perspectiva favorable para el conjunto del mercado de automoción. Anfac y Ganvam consideran que el volumen acumulado permite sostener la previsión de superar los 1,2 millones de matriculaciones en 2026.
Las patronales también coinciden en la importancia de dar continuidad a las ayudas destinadas a impulsar la electrificación. Ganvam advierte de que los incentivos no deberían depender de los ciclos electorales, ya que la incertidumbre administrativa puede trasladarse directamente a las decisiones de compra.
Por su parte, Faconauto confía en que el último trimestre del año se vea favorecido por una oferta comercial reforzada por parte de fabricantes y concesionarios. De esta manera, el sector afronta los últimos meses de 2026 con expectativas positivas, aunque pendiente de la evolución de la demanda y de la continuidad de los programas de apoyo a la renovación del parque.