La presión arancelaria y geopolítica ya está teniendo efectos directos sobre las empresas españolas de logística, transporte y packaging, con más de un 31% de las compañías logísticas y de transporte obligadas a renegociar contratos internacionales y una valoración especialmente crítica de la respuesta de la Unión Europea
Los aranceles ya condicionan la operativa empresarial
Solo el 2% de las empresas logísticas y el 1% de las de packaging consideran adecuada y suficiente la actuación comunitaria.
La convocatoria reunirá 456 empresas expositoras y más de 250 ponentes, en una edición que abordará los retos vinculados a la transformación del packaging, la logística, el transporte y la infraestructura industrial
El estudio De la disrupción a la adaptación: diagnóstico del sector logístico y del packaging español ante el nuevo orden comercial global, elaborado por Logistics & Automation y Empack, refleja el impacto que la coyuntura internacional está teniendo sobre ambos sectores. El análisis, realizado con datos de junio de 2026, toma como referencia la escalada arancelaria entre Estados Unidos, China y la Unión Europea, las tensiones en el Estrecho de Ormuz y la reconfiguración de las cadenas de suministro.
En logística y transporte, el 31% de las empresas ha renegociado puntualmente contratos con clientes o proveedores internacionales como consecuencia de los cambios arancelarios y geopolíticos, mientras que otro 17% asegura haber sufrido un impacto amplio y relevante sobre sus condiciones comerciales. En el caso del packaging, el 32% también ha tenido que renegociar contratos de forma puntual y un 12% declara un impacto amplio.
Los aranceles europeos a productos chinos y los estadounidenses sobre productos europeos figuran entre los principales factores que están condicionando la actividad, aunque un 43% de las empresas logísticas afirma no haber sufrido todavía un impacto directo. Entre quienes sí han actuado sobre sus proveedores, un 27% ha realizado ajustes puntuales y un 19% continúa evaluando alternativas.
Costes, materias primas y presión regulatoria
La gestión aduanera está soportando por ahora un impacto más moderado. El 43% de las compañías logísticas no ha detectado cambios relevantes en este ámbito, aunque un 23% reconoce un impacto moderado y un 16% ya afronta sobrecostes derivados del cumplimiento normativo.
La relocalización productiva de los clientes hacia Europa tampoco afecta todavía al conjunto del sector: el 50% de las empresas logísticas considera que este fenómeno no se aplica a su modelo de negocio. Entre las compañías que sí están detectando esta tendencia, un 22% analiza cómo adaptar su red mediante una mayor integración tecnológica, trazabilidad y capacidad de almacenamiento y distribución.
En el packaging, la presión se concentra especialmente en las materias primas. Los plásticos y las resinas son los materiales que más han sufrido incrementos de precio o problemas de suministro, según el 42% de las empresas, por delante del cartón y el papel, con un 28%, y del aluminio y otros metales, también con un 28%.
A esta presión se suma el nuevo Reglamento Europeo de Envases (PPWR), aplicable desde agosto de 2026. El estudio revela que un 28% de las empresas no conoce la normativa o considera que no le afecta, mientras que un 24% percibe su impacto como bajo o manejable. Por el contrario, un 22% ya está asumiendo sobrecostes para adaptar sus procesos.
Las empresas afrontan el nuevo escenario con cautela
El estudio refleja también una valoración crítica de las instituciones europeas. El 48% de las compañías de logística y transporte y el 44% de las de packaging considera insuficiente la respuesta europea ante la crisis comercial y arancelaria, frente a únicamente un 2% y un 1%, respectivamente, que la considera adecuada y suficiente.
Pese a esta percepción, la mayoría de las empresas no anticipa una ruptura brusca de sus modelos de negocio. Un 37% de las compañías logísticas y de transporte y un 41% de las de packaging considera todavía demasiado pronto determinar si el actual escenario provocará cambios permanentes. Entre quienes sí prevén transformaciones, predominan las que las consideran progresivas y manejables.
El contexto internacional también se percibe de manera ambivalente: el 53% de las empresas de logística y transporte y el 59% de las de packaging consideran que la situación representa una amenaza y una oportunidad a partes iguales. Solo un 22% de las compañías de ambos sectores la interpreta únicamente como una amenaza.
Óscar Barranco, director general de Easyfairs Iberia, señala que la incertidumbre se ha convertido en un elemento estructural de la cadena de suministro española, con empresas que ya están revisando proveedores, contratos y procesos mientras afrontan nuevas exigencias regulatorias.
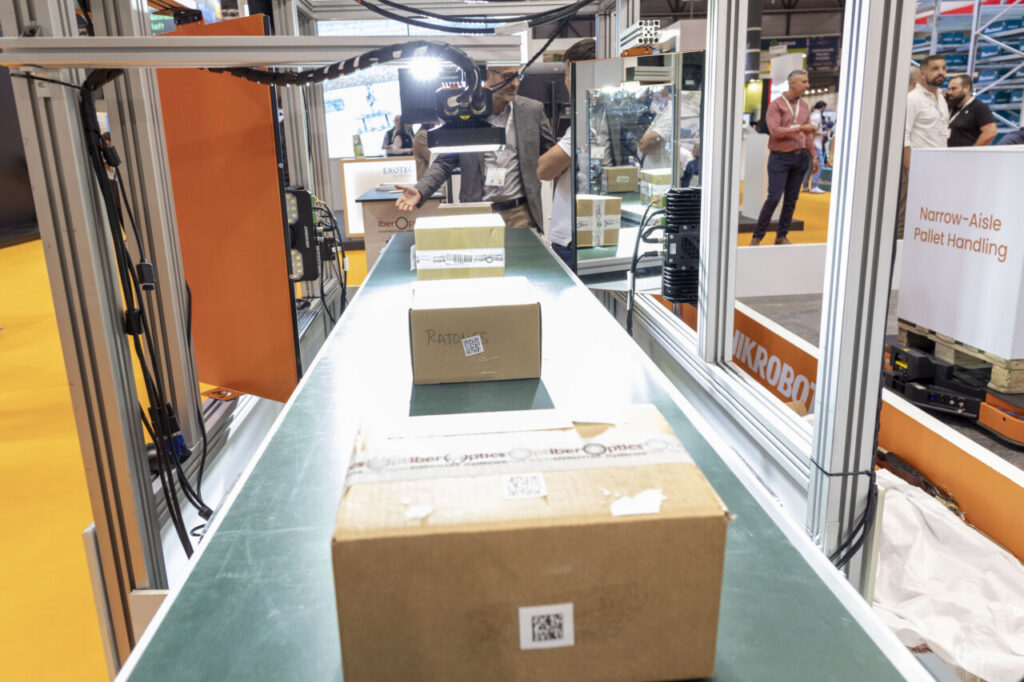
La evolución de estos sectores será uno de los ejes de Empack, Logistics & Automation y Logistic & Industrial Build 2026, que se celebrarán los días 11 y 12 de noviembre en IFEMA Madrid. La convocatoria reunirá 456 empresas expositoras y más de 250 ponentes, en una edición que abordará los retos vinculados a la transformación del packaging, la logística, el transporte y la infraestructura industrial.